L'abstention

Le 23 juin 2021 à 15:31:41 :
Le 23 juin 2021 à 14:47:18 :
Le 22 juin 2021 à 19:47:28 :
Kotaro,Je pense qu'on a fait le tour de la discussion. Les externalités positives de certains services qui ne sont pas des "centres de profits" participent à accroître les revenus de ces derniers, et génèrent donc indirectement des revenus.
Ce n'est pas observable par les outils statistiques d'aujourd'hui. Je l'ai dit sur le topic mais ce que tu dis est peut-être vrai mais tu ne peux pas le prouver... Acte de foi et fait.
Reprends ton exemple. Un service RH. Ce dernier va produire une activité et laisser des traces. Gestion de la paie. Recrutements. Etc... toutes ces activités sont des services concrets rendus à l'entreprise, qui peuvent faire l'objet d'un recensement statistique.
Autre exemple. Un professeur. Celui ci a une activité, produit un service, dont la valeur ajoutée n'est pas marchande, mais intellectuelle. Et elle peut se mesurer en suivant l'évolution des compétences des élèves.
Encore un exemple. Un juge. Son activité va laisser des traces. Actes juridiques, décisions de justice. Et cette activité peut, là encore, faire l'objet d'une recension statistique.D'autre part, l'économie est un circuit de vases communicantes où les différentes entités se financent mutuellement. Le secteur non-marchand finance le secteur marchand autant que ce dernier le finance. La différence est que le secteur non-marchand se finance principalement par les impôts et subventions, et le secteur marchand par les achants et ventes.
En fait non : ce qui circule, si on en croit le PIB et la comptabilité nationale, c'est la valeur ajoutée, qui est tirée de la vente de biens et de services. Tous les autres revenus, salaires, profits, impôts, retraites en sont tirés. Les choses sont assez claires pour ce qui est de la comptabilité nationale.
Ce qui circule, c'est la monnaie. Lorsqu'une école achète des tables à une entreprise d'ammeublement, elle finance cette entreprise. Lorsqu'une association achète de la nourriture pour la redistribuer, là encore, elle finance des entreprises marchandes agroalimentaires.
Lorsqu'un tribunal achète des ramettes de papier à une entreprises de papeterie, il finance cette dernière. Des flux financiers vont des sociétés non-marchandes vers des entreprises marchandes. Le secteur non-marchand finance le secteur marchand et vice versa. Les flux de sont pas à sens unique entre ces deux agrégats.
La seule différence est que les flux entre les deux secteurs prennent des formes différentes. Le secteur non-marchand finance le secteur marchand par des mécanismes marchands, par des achats de marchandises. Tandis que le secteur marchand finance le secteur non-marchand par des mécanismes socio-fiscaux, par des impôts et subventions.À la rigueur, tu pourrais reprendre la thèse d'Alexis Spire, selon lequel les citoyens ont du mal à appréhender correctement la valeur de certains services publics et perçoivent de façon bien plus sensible les taxes et impôts.
C'est ce qui fait, encore une fois, que si plus de la moitié de la population bénéficie de transferts socio-fiscaux, 80% de la population considèrent qu'il y a trop d'impôts.
la "valeur" des biens et services publics ne peut pas être observée car ils ne sont pas vendus. C'est malheureusement la réalité telle que restituée par la comptabilité nationale, que personne n'a réussi à remplacer jusqu'à maintenant par un référentiel alternatif où d'autres réalités seraient observées. Mais je suis tout ouïe
la position de fait c'est de considérer, comme le fait la comptabilité nationale, que leur valeur ajoutée est de zéro.
1) la comptabilité nationale n'attribue pas une valeur nulle au secteur non marchand, elle le valorise à ses coûts de production.
2) il serait tout à fait possible de valoriser certaines activités non-marchandes par d'autres conventions. L'INSEE a par exemple fait quelques propositions de valorisation du travail domestique. https://www.insee.fr/fr/statistiques/2123967
3) Tu prends l'activité policière, celle-ci apporte une plus-value. Cette dernière est enregistrée statistiquement dans l'Etat401.
Tu prends l'activité des enseignants, celle-ci apporte une plus value. Cette dernière est évaluée statistiquement par la DEPP.
La DEPP produit par exemple une évaluation statistique de la "valeur ajoutée des lycées" : https://www.insee.fr/fr/information/5008703?sommaire=5008710
Tu prends l'activité de l'inspection du travail. La plus-value qu'elle génère est appréhendée statistiquement par la DARES.
Tu prends l'activité de l'administration fiscale, celle-ci est appréhendée par les statistiques de la DGFIP. Etc...
Encore une fois, une chose peut avoir une valeur d'usage sans avoir de valeur d'échange. C'est le cas des services non-marchands.Surtout, tu réponds à l'affirmation "33 millions de personnes travaillent pour une population de 67 millions". Par "On est même en dessous de 33 millions car il faut retirer les 5 millions d'agents publics".
Ne me dis donc pas "J'ai jamais dit [que les agents publics] ne bossaient pas".Soit plus cohérent dans tes prises de position
Oui j'ai répondu un peu vite en effet tu m'excuseras mais il faut retirer les 5 millions d'agents publics parce qu'ils ne contribuent pas à la valeur ajoutée source de tous les revenus. Sur les x millions de personnes actifs seule une partie est intéressée à la création de la valeur qui est la source de tous les revenus de notre pays.
De la valeur d'échange, pas de la valeur d'usage. Encore une fois, les 5 millions d'agents publics produisent de la valeur. Valeur d'usage. Pas valeur d'échange.
Argumentaire interessant mais tu t'embete pour rien, le petit comptable Kotaro ne voie l'activité économique qu'au travers d'un tableur excel...
Pour te dire il pense que l'emprunt est un moyen de completer ses revenues...
Le 23 juin 2021 à 18:30:43 :
Le 23 juin 2021 à 15:31:41 :
Le 23 juin 2021 à 14:47:18 :
Le 22 juin 2021 à 19:47:28 :
Kotaro,Je pense qu'on a fait le tour de la discussion. Les externalités positives de certains services qui ne sont pas des "centres de profits" participent à accroître les revenus de ces derniers, et génèrent donc indirectement des revenus.
Ce n'est pas observable par les outils statistiques d'aujourd'hui. Je l'ai dit sur le topic mais ce que tu dis est peut-être vrai mais tu ne peux pas le prouver... Acte de foi et fait.
Reprends ton exemple. Un service RH. Ce dernier va produire une activité et laisser des traces. Gestion de la paie. Recrutements. Etc... toutes ces activités sont des services concrets rendus à l'entreprise, qui peuvent faire l'objet d'un recensement statistique.
Autre exemple. Un professeur. Celui ci a une activité, produit un service, dont la valeur ajoutée n'est pas marchande, mais intellectuelle. Et elle peut se mesurer en suivant l'évolution des compétences des élèves.
Encore un exemple. Un juge. Son activité va laisser des traces. Actes juridiques, décisions de justice. Et cette activité peut, là encore, faire l'objet d'une recension statistique.D'autre part, l'économie est un circuit de vases communicantes où les différentes entités se financent mutuellement. Le secteur non-marchand finance le secteur marchand autant que ce dernier le finance. La différence est que le secteur non-marchand se finance principalement par les impôts et subventions, et le secteur marchand par les achants et ventes.
En fait non : ce qui circule, si on en croit le PIB et la comptabilité nationale, c'est la valeur ajoutée, qui est tirée de la vente de biens et de services. Tous les autres revenus, salaires, profits, impôts, retraites en sont tirés. Les choses sont assez claires pour ce qui est de la comptabilité nationale.
Ce qui circule, c'est la monnaie. Lorsqu'une école achète des tables à une entreprise d'ammeublement, elle finance cette entreprise. Lorsqu'une association achète de la nourriture pour la redistribuer, là encore, elle finance des entreprises marchandes agroalimentaires.
Lorsqu'un tribunal achète des ramettes de papier à une entreprises de papeterie, il finance cette dernière. Des flux financiers vont des sociétés non-marchandes vers des entreprises marchandes. Le secteur non-marchand finance le secteur marchand et vice versa. Les flux de sont pas à sens unique entre ces deux agrégats.
La seule différence est que les flux entre les deux secteurs prennent des formes différentes. Le secteur non-marchand finance le secteur marchand par des mécanismes marchands, par des achats de marchandises. Tandis que le secteur marchand finance le secteur non-marchand par des mécanismes socio-fiscaux, par des impôts et subventions.À la rigueur, tu pourrais reprendre la thèse d'Alexis Spire, selon lequel les citoyens ont du mal à appréhender correctement la valeur de certains services publics et perçoivent de façon bien plus sensible les taxes et impôts.
C'est ce qui fait, encore une fois, que si plus de la moitié de la population bénéficie de transferts socio-fiscaux, 80% de la population considèrent qu'il y a trop d'impôts.
la "valeur" des biens et services publics ne peut pas être observée car ils ne sont pas vendus. C'est malheureusement la réalité telle que restituée par la comptabilité nationale, que personne n'a réussi à remplacer jusqu'à maintenant par un référentiel alternatif où d'autres réalités seraient observées. Mais je suis tout ouïe
1) la comptabilité nationale n'attribue pas une valeur nulle au secteur non marchand, elle le valorise à ses coûts de production.
2) il serait tout à fait possible de valoriser certaines activités non-marchandes par d'autres conventions. L'INSEE a par exemple fait quelques propositions de valorisation du travail domestique. https://www.insee.fr/fr/statistiques/2123967
3) Tu prends l'activité policière, celle-ci apporte une plus-value. Cette dernière est enregistrée statistiquement dans l'Etat401.
Tu prends l'activité des enseignants, celle-ci apporte une plus value. Cette dernière est évaluée statistiquement par la DEPP.
La DEPP produit par exemple une évaluation statistique de la "valeur ajoutée des lycées" : https://www.insee.fr/fr/information/5008703?sommaire=5008710
Tu prends l'activité de l'inspection du travail. La plus-value qu'elle génère est appréhendée statistiquement par la DARES.
Tu prends l'activité de l'administration fiscale, celle-ci est appréhendée par les statistiques de la DGFIP. Etc...
Encore une fois, une chose peut avoir une valeur d'usage sans avoir de valeur d'échange. C'est le cas des services non-marchands.Surtout, tu réponds à l'affirmation "33 millions de personnes travaillent pour une population de 67 millions". Par "On est même en dessous de 33 millions car il faut retirer les 5 millions d'agents publics".
Ne me dis donc pas "J'ai jamais dit [que les agents publics] ne bossaient pas".Soit plus cohérent dans tes prises de position
Oui j'ai répondu un peu vite en effet tu m'excuseras mais il faut retirer les 5 millions d'agents publics parce qu'ils ne contribuent pas à la valeur ajoutée source de tous les revenus. Sur les x millions de personnes actifs seule une partie est intéressée à la création de la valeur qui est la source de tous les revenus de notre pays.
De la valeur d'échange, pas de la valeur d'usage. Encore une fois, les 5 millions d'agents publics produisent de la valeur. Valeur d'usage. Pas valeur d'échange.
Argumentaire interessant mais tu t'embete pour rien, le petit comptable Kotaro ne voie l'activité économique qu'au travers d'un tableur excel...
Pour te dire il pense que l'emprunt est un moyen de completer ses revenues...
Toujours pas remis de sa fessée à ce que je vois 
l'entreprise pour survivre (et aussi pour payer le service RH) elle a besoin du chiffre d'affaires ramené par le commercial
Encore une fois, le service RH est sans doute utile à l'entreprise, quoiqu'on ne puisse pas estimer dans quelle mesure, toujours est-il qu'il ne produit pas le CA qu'il consomme pour rendre ses services.
L'entreprise peut-elle estimer davantage l'utilité du commercial que du RH ?
Je pourrais te dire que l'entreprise, pour payer le commercial, a besoin des services que rendent les RH et notamment des services de gestion de paie. Sans service RH, pas plus de commercial que de service RH sans commercial.
Le chiffre d'affaire généré par une entreprise n'est pas le reflet de la productivité de ses seuls "centres de profits" mais de l'ensemble de ses services.
la comptabilité nationale n'attribue pas une valeur nulle au secteur non marchand, elle le valorise à ses coûts de production.
Une valeur ajoutée nulle, par conséquent et par construction.
Je ne suis pas du tout sûr de ça.
La VA d'un professeur sera comptabilisé à hauteur de son salaire superbrut par exemple. Elle ne sera pas de zéro.
D'abord et avant tout ce qui est mesuré par ces instituts ce sont des indicateurs d'activité : combien d'actes, quel taux d'actes avec un résultat x par rapport au nombre total d'actes y. Ce ne sont pas des indicateurs de valeur ajoutée au sens de la comptabilité nationale
Je te montrais juste que ta phrase "la "valeur" des biens et services publics ne peut pas être observée car ils ne sont pas vendus" n'est pas correcte. Tu as parlé de "valeur", pas de "valeur ajoutée". 
Le 21 juin 2021 à 13:32:01 :
Qui annonce la révolution90% d'abstention chez les jeunes mdr
Non.
Génération No Brain. Génération Hanouna. Génération Kebab. Génération No Borders.
L'oligarchie a saboté l'éducation nationale pendant 50 ans.... elle récolte les fruits de sa réussite. Elle a placé son pion le plus zélé de l'histoire au pouvoir. Les neuneus ne sont pas prêts de se révolter. Les bourgeois se frottent les mains.
Kotaro,
là où les impôts sont adossés à la valeur ajoutée produite par les activités marchandes, la valeur ajoutée des activités marchandes n'est pas adossée à l'impôt.
Je t'ai montré que la deuxième partie de ta phrase : "la valeur ajoutée des activités marchandes n'est pas adossée à l'impôt" est fausse. L'impôt est le corollaire des services publics, et, sans ces services, la valeur ajoutée degringolerait.
De plus, la première partie de ta phrase : "les impôts sont adossés à la valeur ajoutée produite par les activités marchandes" est également fausse. On peut considérer que l'impôt est inclut dans la valeur ajoutée des activités marchandes, auquel il se juxstapose, et non de laquelle il se soustrait.
"Pour comprendre la thèse de Jean-Marie Harribey, il faut raisonner autrement que sur un équilibre comptable ex post. Elle doit être interprétée en dynamique, comme il
l’explicite dans son livre : « la production non marchande et les revenus monétaires qui y correspondent précèdent les prélèvements » (p. 389).
Dans l’annexe intitulée « Le bouclage macroéconomique d’un système marchand et non marchand » il propose une modélisation du circuit économique dont il tire la conclusion suivante :
« le système peut se reproduire parce que la création monétaire anticipe le profit capitaliste et la production publique non marchande. D’un point de vue logique, il n’est
donc pas besoin que l’activité capitaliste finance préalablement les dépenses publiques. Celles-ci sont impulsées monétairement et l’équilibre des comptes publics se fait a posteriori » (p. 496).
On pourrait dire que cette présentation étend à la production publique la proposition avancé par Kalecki selon laquelle les décisions d’investissement des capitalistes
engendrent leurs profits : « les capitalistes gagnent ce qu'ils dépensent ». De la même manière, les dépenses publiques engendrent les impôts qui les financent".
https://www.google.com/url?sa=t&source=web&rct=j&url=http://hussonet.free.fr/apupu.pdf&ved=2ahUKEwiQkvTQyq_xAhU-QUEAHdIoD5EQFjABegQIAxAG&usg=AOvVaw2napOYepMQMMrX3vr5V9sc
La production non marchande se finance par la création monétaire, et sa valeur ajoutée est comprise dans les prix de vente qu'applique le secteur marchand.
En cas de hausse des impôts, celle-ci se répercutera dans les prix de vente des marchandises afin que les entreprises conservent leurs marges sur prix à l'identique. Au total, si la masse monétaire s'accroît, la hausse des impôts sera financée par cet accroissement, et c'est seulement si la masse monétaire stagne que la hausse des impôts sera concurrentielle à la valeur ajoutée des entreprises marchandes, et qu'elle se financera sur cette dernière.
De la même manière, les prix de vente qu'applique une entreprise marchande incluent les coûts de fonctionnement non seulement des "centres de profits", mais aussi des "centres de coûts". La preuve : si les centres de coûts gagnent en productivité, l'entreprise pourrait bien réduire ses prix de vente.
la fameuse valeur ajoutée, qui n'est rien d'autre que la différence entre prix de vente et coût de production
Non, ça c'est le profit, pas la valeur ajoutée. Cette dernière est la différence entre prix d'achat des consommations intermédiaires et prix de vente de la production finale.
"Ce prix ne peut être que fictif puisque les heures de travail ne reposent pas sur une transaction marchande"
En d'autres termes on est plus dans la comptabilité mais dans l'extrapolation. Par ailleurs ce n'est pas cohérent en termes de flux : ça ne rentre pas dans un tableau à double-entrée.
Il en va de même pour la valorisation comptable des services publics individualisables. Ce problème n'est pas insoluble, il dépend de conventions comptables
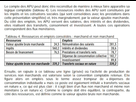
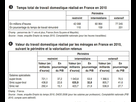
En emploi tu pourrais avoir par exemple "travail domestique" et en ressource "valeur ajoutée domestique". Avec, des deux côtés une valorisation conventionnelle selon les heures travaillées et le type de tâche domestique, comme le propose le document de l'INSEE :
Le 23 juin 2021 à 20:51:08 :
l'entreprise pour survivre (et aussi pour payer le service RH) elle a besoin du chiffre d'affaires ramené par le commercial
Encore une fois, le service RH est sans doute utile à l'entreprise, quoiqu'on ne puisse pas estimer dans quelle mesure, toujours est-il qu'il ne produit pas le CA qu'il consomme pour rendre ses services.
L'entreprise peut-elle estimer davantage l'utilité du commercial que du RH ?
Non elle ne le peut pas, c'est justement le même problème.
Je pourrais te dire que l'entreprise, pour payer le commercial, a besoin des services que rendent les RH et notamment des services de gestion de paie. Sans service RH, pas plus de commercial que de service RH sans commercial.
Le chiffre d'affaire généré par une entreprise n'est pas le reflet de la productivité de ses seuls "centres de profits" mais de l'ensemble de ses services.
Non, car le chiffre d'affaires est imputé à l'activité qui le produit.
la comptabilité nationale n'attribue pas une valeur nulle au secteur non marchand, elle le valorise à ses coûts de production.
Une valeur ajoutée nulle, par conséquent et par construction.
Je ne suis pas du tout sûr de ça.
La VA d'un professeur sera comptabilisé à hauteur de son salaire superbrut par exemple. Elle ne sera pas de zéro.
Si la valeur ajoutée est la différence entre coût de production et prix de vente, et que les services non-marchands sont valorisés à hauteur de leur coût de production, qu'en conclus-tu ?
Par ailleurs, il ne faut pas confondre les vues du PIB : l'activité publique est valorisée en effet au coût de production, mais dans la vue "Emplois" du PIB (C+I+G) qui doit être cohérente avec la vue Production (somme des valeurs ajoutées) et la vue "Ressources" (C+S+T).
Mais concrètement la vue Production (comme la vue Emplois, ou Ressources) se "suffit à elle-même" dans le sens où elle restitue bien l'intégralité du PIB.
Je te renvoie par exemple ici pour être plus clair :
https://comptanat.fr/principe/pibg.htm
Il y a 3 méthodes pour arriver au même résultat :
- la somme des valeurs ajoutées
- la somme de la dépense publique (valorisée au coût de production), de la consommation et de l'investissement
- la somme de la consommation, de l'épargne et des impôts
Par identité donc, si la première est égale aux deux autres, le raisonnement tient parfaitement : le revenu de tous est bien adossée à la valeur ajoutée et donc à l'activité marchande.
Je te montrais juste que ta phrase "la "valeur" des biens et services publics ne peut pas être observée car ils ne sont pas vendus" n'est pas correcte. Tu as parlé de "valeur", pas de "valeur ajoutée".
Merci de démontrer ta malhonnêteté :
CHATON BARBARE : À la rigueur, tu pourrais reprendre la thèse d'Alexis Spire, selon lequel les citoyens ont du mal à appréhender correctement la valeur de certains services publics et perçoivent de façon bien plus sensible les taxes et impôts.
C'est ce qui fait, encore une fois, que si plus de la moitié de la population bénéficie de transferts socio-fiscaux, 80% de la population considèrent qu'il y a trop d'impôts.
Réponse :
KOTARO : la "valeur" des biens et services publics ne peut pas être observée car ils ne sont pas vendus. C'est malheureusement la réalité telle que restituée par la comptabilité nationale, que personne n'a réussi à remplacer jusqu'à maintenant par un référentiel alternatif où d'autres réalités seraient observées. Mais je suis tout ouïe
OUPS. Ce qui ressort c'est que ce n'est pas moi qui parle de valeur, mais qu'en plus j'insiste sur la position de fait, à savoir que la valeur ajoutée des services publics non marchands est de 0.
Le 24 juin 2021 à 09:25:46 :
Kotaro,là où les impôts sont adossés à la valeur ajoutée produite par les activités marchandes, la valeur ajoutée des activités marchandes n'est pas adossée à l'impôt.
Je t'ai montré que la deuxième partie de ta phrase : "la valeur ajoutée des activités marchandes n'est pas adossée à l'impôt" est fausse. L'impôt est le corollaire des services publics, et, sans ces services, la valeur ajoutée degringolerait.
Tu n'as rien démontré du tout, tu as affirmé plusieurs fois que c'était faux, mais il n'y a rien qui permette de le dire aujourd'hui avec certitude, ni qui en estimerait l'impact.
Comme je te l'ai dit la position de fait c'est dire : services non marchands = valeur ajoutée à zéro car valorisation au coût de production.
A la rigueur c'est tolérable pour des items comme la TVA ou la TICPE qui sont des impôts de production et sont considérés comme faisant partie des prix de vente des produits. Avec ça qu'a-t-on dit ? Pas grand chose.
De plus, la première partie de ta phrase : "les impôts sont adossés à la valeur ajoutée produite par les activités marchandes" est également fausse. On peut considérer que l'impôt est inclut dans la valeur ajoutée des activités marchandes, auquel il se juxstapose, et non de laquelle il se soustrait.
L'assiette des impôts sont la valeur ajoutée produite par le pays, je ne vois pas comment ils pourraient être prélevés sans assiette.
"Pour comprendre la thèse de Jean-Marie Harribey, il faut raisonner autrement que sur un équilibre comptable ex post. Elle doit être interprétée en dynamique, comme il
l’explicite dans son livre : « la production non marchande et les revenus monétaires qui y correspondent précèdent les prélèvements » (p. 389).
Dans l’annexe intitulée « Le bouclage macroéconomique d’un système marchand et non marchand » il propose une modélisation du circuit économique dont il tire la conclusion suivante :
« le système peut se reproduire parce que la création monétaire anticipe le profit capitaliste et la production publique non marchande. D’un point de vue logique, il n’est
donc pas besoin que l’activité capitaliste finance préalablement les dépenses publiques. Celles-ci sont impulsées monétairement et l’équilibre des comptes publics se fait a posteriori » (p. 496).
On pourrait dire que cette présentation étend à la production publique la proposition avancé par Kalecki selon laquelle les décisions d’investissement des capitalistes
engendrent leurs profits : « les capitalistes gagnent ce qu'ils dépensent ». De la même manière, les dépenses publiques engendrent les impôts qui les financent".https://www.google.com/url?sa=t&source=web&rct=j&url=http://hussonet.free.fr/apupu.pdf&ved=2ahUKEwiQkvTQyq_xAhU-QUEAHdIoD5EQFjABegQIAxAG&usg=AOvVaw2napOYepMQMMrX3vr5V9sc
Suite de la source :
Même source :
Les fonctionnaires sont donc payés par les impôts et les cotisations sociales qui sont prélevés sur les revenus primaires des ménages et des entreprises. C’est la seule lecture possible du TEE.
Suite de ta source :
Mais en introduisant le concept de valeur monétaire non marchande, Harribey cherche aussi à établir l’existence de deux modes de validation du travail collectif. A côté du marché capitaliste, il y a, selon lui, « un second espace de validation du travail collectif et donc, en appliquant la définition générale de Marx, un second espace de création de valeur » qui « relève de la décision politique de répondre à des besoins sociaux et d’y consacrer des ressources matérielles et des forces de travail ».
On pourrait au passage discuter de cette « définition générale de Marx », mais mieux vaut partir de ce point incontestable : il y a effectivement un mode de validation spécifique qui permet de reconnaître l’utilité sociale du travail des fonctionnaires, improductif du point de vue du capital. Admettons même que cette validation s’accompagne d’une « création de valeur », une valeur d’un genre particulier qu’une convention comptable permet de mettre en exergue. Mais la thèse centrale va plus loin : elle consiste à affirmer que cette « valeur monétaire, mais non marchande » n’est pas « ponctionnée » ou « détournée » mais qu’elle est « produite ». Pourtant, au bout du compte, le travail collectif des fonctionnaires est payé à partir des ressources (monétaires) des administrations publiques que sont les impôts et les cotisations. On ne peut donc postuler une création autonome d’un genre particulier de valeur qui s’auto-engendrerait
OUPS La valeur publique ne peut pas s'auto engendrer, elle est forcément et par construction adossée à quelque chose, au résultat de la répartition de la valeur ajoutée et aux revenus qui en résultent. Cette valeur ajoutée est tout entière produite par l'activité marchande, car l'activité non-marchande est valorisée au coût de production, donc au montant des consommations intermédiaires.
http://hussonet.free.fr/apupu.pdf
La production non marchande se finance par la création monétaire, et sa valeur ajoutée est comprise dans les prix de vente qu'applique le secteur marchand.
En cas de hausse des impôts, celle-ci se répercutera dans les prix de vente des marchandises afin que les entreprises conservent leurs marges sur prix à l'identique. Au total, si la masse monétaire s'accroît, la hausse des impôts sera financée par cet accroissement, et c'est seulement si la masse monétaire stagne que la hausse des impôts sera concurrentielle à la valeur ajoutée des entreprises marchandes, et qu'elle se financera sur cette dernière.
Raisonnement absurde. L'assiette de l'impôt n'est pas la masse monétaire mais la valeur ajoutée.
De la même manière, les prix de vente qu'applique une entreprise marchande incluent les coûts de fonctionnement non seulement des "centres de profits", mais aussi des "centres de coûts". La preuve : si les centres de coûts gagnent en productivité, l'entreprise pourrait bien réduire ses prix de vente.
Peut-être, mais ça ne peut pas être inféré comptablement. C'est une position de foi. La comptabilité ne fonctionne pas au conditionnel mais au présent simple.
la fameuse valeur ajoutée, qui n'est rien d'autre que la différence entre prix de vente et coût de production
Non, ça c'est le profit, pas la valeur ajoutée. Cette dernière est la différence entre prix d'achat des consommations intermédiaires et prix de vente de la production finale.
Soit exactement la même chose
"Ce prix ne peut être que fictif puisque les heures de travail ne reposent pas sur une transaction marchande"
En d'autres termes on est plus dans la comptabilité mais dans l'extrapolation. Par ailleurs ce n'est pas cohérent en termes de flux : ça ne rentre pas dans un tableau à double-entrée.
Il en va de même pour la valorisation comptable des services publics individualisables. Ce problème n'est pas insoluble, il dépend de conventions comptables
Qu'est-ce que tu prouves avec cette capture d'écran ? Elle n'a aucun lien avec ce que tu dis
En emploi tu pourrais avoir par exemple "travail domestique" et en ressource "valeur ajoutée domestique". Avec, des deux côtés une valorisation conventionnelle selon les heures travaillées et le type de tâche domestique, comme le propose le document de l'INSEE :
Alors déjà tu dois mettre une ressource en face car le tableau doit être équilibré et d'autre part cette convention n'existe pas . Comme je le dis ce n'est pas une position de fait c'est du discours volontariste et performatif, on "pourrait" "éventuellement" "comptabiliser sans doute" telle chose de "telle manière", sauf qu'aujourd'hui ça n'existe pas, ce n'est pas un fait mais un acte de foi.
Non, car le chiffre d'affaires est imputé à l'activité qui le produit.
C'est une convention comme une autre.
Par identité donc, si la première est égale aux deux autres, le raisonnement tient parfaitement : le revenu de tous est bien adossée à la valeur ajoutée et donc à l'activité marchande.
Ces identités ne disent pas si la valeur ajoutée est exclusivement le produit de l'activité marchande.
D'ailleurs, tu dis toi-même que le PIB est égal à la somme des valeurs ajoutées. Or, dans le PIB, la valeur ajoutée brute non marchande est valorisée à hauteur de 467 milliards d'euros.
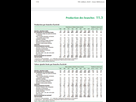
la TVA ou la TICPE qui sont des impôts de production et sont considérés comme faisant partie des prix de vente des produits.
Oui, et les cotisations sociales ne font elles pas partis des coûts de production ? Ne sont-elles donc pas inclues dans les prix de vente des produits ?
De même, ne peut-on considérer que les impôts sur les revenus et la consommation sont inclus dans les prix de vente des produits ? N'est ce pas le principe du "coin socialo-fiscal" calculé par l'OCDE ? Et du coup, en poussant la réflexion plus loin, les impôts sur les bénéfices et les revenus du capital ne le sont-ils pas non plus ?
Soit exactement la même chose
Non, car les salaires sont considérés comme de la valeur ajoutée. Tu confonds la valeur ajoutée et les profits. Or la valeur ajoutée se décompose en revenus du capital et en revenus du travail.
Elle n'est donc pas égale aux prix de vente moins les coûts de production. Ça, ce sont les profits. Car les coûts de production sont composés des consommations intermédiaires et des salaires.
La valeur ajoutée, elle, est égale à la différence entre les prix d'achats des consommations intermédiaires et les prix de vente des produits finaux, comme je disais. Ce qui est bien différent.
C'est différent, car ça revient à dire que la valeur ajoutée d'un policier correspond à son salaire superbrut par exemple. C'est pour ça que la valeur ajoutée non-marchande est mesurée par la somme des salaires des versés par les APU et ISBLSM. Les activités non marchandes ne dégagent pas de profit, ce dernier est constamment nul par convention.
Pour les secteurs dont une partie de la valeur ajoutée est non marchande (administrations publiques, ISBLSM, ménages), cette partie non marchande est estimée par la somme des coûts nécessaires à cette production. Ces coûts font partie du compte d’exploitation, et sont constitués par la masse salariale, les cotisations (effectives et imputées) versées, les impôts sur la production nets des subventions d’exploitation, la consommation de capital fixe (CCF). La convention sous-jacente est que les activités non marchandes ne dégagent pas de marges bénéficiaires, sauf pour financer un futur remplacement du capital : l’excédent brut d’exploitation (EBE) est donc égal à la consommation de capital fixe.
Alors déjà tu dois mettre une ressource en face car le tableau doit être équilibré
Comme je l'ai dis, il suffirait d'intituler la ressource "valeur ajoutée domestique". En emploi tu aurais la case "travail domestique". Les deux auraient la même valeur, le tableau s’équilibre donc, comme le veut la convention comptable. Et la valeur attribuée au travail domestique dépendrait de la convention retenue. Cette convention fixerait le champ de délimitation du travail domestique ainsi que le mode de valorisation. Différentes conventions peuvent être débattues et retenues, comme le montre bien le document de l'INSEE que je t'ai partagé.
Ce n'est pas un acte de foi de dire que les conventions comptables sont des constructions plus ou moins arbitraires qui peuvent largement évoluer.
https://www.comptanat.fr/principe/adminx.htm
- Histoire
- Philosophie
- Cours et Devoirs
- Politique
- Environnement & Nature
- Métiers & Orientation