[BOURSE] KKO Intl

Pour mon premier call on va parler d'une smallcap française j'ai nommé KKO Intl
Cotée sur Euronext Growth à Paris et Bruxelles KKO Intl est une entreprise du secteur agricole.
Elle produit principalement du cacao en Côte d'ivoire avec ses deux filiales SOLEA et SHOKKO
Atouts
La côte d'ivoire est le premier producteur de cacao au monde à près de 40% mais cette production souffre de plusieurs problèmes, en particulier le manque d'infrastructures et les mauvaises performances agronomiques.
KKO Intl a le potentiel de devenir un gros acteur dans ce pays grâce à :
- Une maitrise complète du processus de production, elle a en effet ses propres pépinières et gère la production du jeune plant à la fève
- Utilisation de clones plus performants, irrigation goutte à goutte, fertilisation organique, suivi pédologique et phytosanitaire amenant le rendement par arbre entre 2-3kg pour une moyenne nationale d'environ 500g
- Diversification des cultures, l'entreprise a aussi des plantations de jeunes caféiers sur les terres impropres à la culture du cacao, de teck (bois d'oeuvre très prisé) permettant d'espérer un revenu sur le long terme (entre 14 et 20ans) ainsi que du neem, du moringa et des essences de bois locales.
- Développement local. Coopération avec les propriétaires terriens et autorités locales avec des mesures pour limiter les feux de brousse. Promotion de l'égalité homme femme et éradication du travail des enfants alors que des géants du chocolat ont récemment étés attaqués en justice sur ce terrain
https://www.businessinsider.fr/us/cocoa-companies-child-labor-complicity-lawsuit-2021-2
- Son meilleur atout: le projet "Tree to bar" avec l'intention de produire le premier chocolat de qualité en Afrique traçable à 100%
L'entreprise devrait bientôt être en capacité de produire 3000t/an de produits chocolatés issus de ses propres plantations dans son usine d'Abidjan.
Le cours du cacao est historiquement bas, pourtant il y a là un potentiel de croissance énorme car le marché du chocolat est encore petit dans les pays émergents comme la chine et l'inde notamment. Des efforts sont faits par la filière cacao en Afrique pour promouvoir la consommation de chocolat dans les pays producteurs ce qui peut sur le long terme représenter un énorme marché.
En attend la filière de production reste relativement mal organisée et les producteurs ne sont pas en capacité d'influer suffisamment sur le cours du cacao qui reste à la merci des spéculateurs et des multinationales.
Aujourd'hui les pays producteurs de cacao ne perçoivent que 6% du revenu du marché du cacao, la plus value se faisant sur la transformation et distribution, d'où l'intérêt pour KKO Intl de transformer l'intégralité de sa production.
https://www.europe1.fr/emissions/L-edito-eco2/la-guerre-entre-les-producteurs-de-cacao-et-les-geants-du-chocolat-4009896
Risques
Pour l'instant l'entreprise ne fait pas de bénéfices, comme dans toutes les exploitations agricoles et surtout de cultures pérennes il y a un temps de latence entre la plantation (premiers investissements) et la production (revenus).
Les financements de KKO Intl ont donc servi à établir et entretenir les plantations ainsi qu'à monter l'usine de transformation.
Il y a le risque commun à toutes entreprises agricoles, à savoir une catastrophe climatique, apparition de ravageurs et maladies.
Mais comme nous l'avons vu précédemment le suivi agronomique exemplaire permet de limiter ce risque.
Enfin il existe un risque politique, la Côte d'ivoire a connu l'élection de son président Alassane Ouattara pour son troisième mandant consécutif en 2020. Le président est de plus en plus contesté et il réside un risque d'instabilité politique.
Bonus pour ceux qui aiment l'AT, c'est absolument pas mon fort mais je pose ça là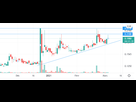
Tendance haussière depuis fin décembre avec une première résistance à 0,21 puis une autre à 0,225 qui correspond au plus haut depuis février dernier mais évidemment on va tout péter grâce à ce call 

merci du partage
quels sont les concurrents dans le secteur ?

Cimer chef 

Ca a l'air interessant, mais y'a pas un embargo en Europe sur les produits transformés africains ?
Ca risque pas de limiter la croissance de l'entreprise s'ils ne vendent que du cacao brut ? 
Le 03 mars 2021 à 14:13:00 28-02-2016 a écrit :
merci du partagequels sont les concurrents dans le secteur ?
A ma connaissance c'est le seul sur ce créneau précis en Afrique de l'ouest du moins.
Un des concurrents principaux serait Cémoi je pense puisqu'ils ont une usine de transformation en Côte d'ivoire et une politique de traçabilité et cacao de qualité, au moins sur certains produits.
L'avantage de KKO c'est vraiment d'avoir le contrôle complet de la chaine de production pour obtenir un produit de qualité constante alors que la production est d'habitude plutôt aléatoire en quantité comme en qualité.
Le 03 mars 2021 à 14:33:43 DogeSPQR a écrit :
Ca a l'air interessant, mais y'a pas un embargo en Europe sur les produits transformés africains ?
Ca risque pas de limiter la croissance de l'entreprise s'ils ne vendent que du cacao brut ?
J'ai pas connaissance de cet embargo mais si c'est le cas ça pose problème
Mais enfin techniquement le cacao "brut" est déjà transformé car il doit forcément être fermenté et séché directement après la récolte, à voir dans la législation du coup
Sinon à long terme on pense que le marché du cacao va continuer de monter donc il y a déjà ça et puis ils ont une production diversifiée avec du café et du teck principalement.
Je trouve pas de source de ce que j'ai dit, c'était peut etre avant une decision de l'UE Enfin j'avais entendu ça dans un reportage qui datait de 2005 environ, où ils parlaient des vetements qui ne pouvaient etre exportés, mais les tissus, si bon c'est pas le sujet de toute façon
Par contre Cémoi risque d'etre un serieux concurrent
Je n'ai pas connaissance d'un embargo sur les produits transformés...
Cela dit, historiquement, on a appelé cela le système colonial
Un produit transformé produit une plus-value. L'intérêt des colons est/était de se fournir en matières premières à bas coût, et de rapatrier ces produits sur les lieux de transformation et de consommation.
Il existait bien des monopoles coloniaux.
Une monnaie faible pour stimuler les exportations aide aussi. (coucou le franc CFA )
Pour ce qui est de KKO Intl, j'espère vraiment que leur business model qui met en avant le respect des produits et des hommes (et femmes) est réel et non pas un argument de vente purement capitaliste...
Aussi, l'intérêt de produire des plaques de chocolat... c'est le transport.
Facilement empilable, la forme carré optimise l'espace en contener.
Si je ne dis pas de bêtise c'était pour cela qu'on a commencé à faire des plaques de chocolat à l'époque. A vérifier.
https://www.youtube.com/channel/UCxxnTe9GFB81HHHP6ri030g
On est vraiment parmi les premiers sur la chaine visiblement... le nombre de vues
Le 03 mars 2021 à 23:43:09 Metb59 a écrit :
https://www.youtube.com/channel/UCxxnTe9GFB81HHHP6ri030gOn est vraiment parmi les premiers sur la chaine visiblement... le nombre de vues
C'est clair que c'est pas encore le géant connu de tous
En fait je dirais que c'est plutot KKO qui est un concurrent de Cémoi même si ils ne produisent pas exactement les mêmes produits dans les mêmes proportions.
Mais KKO à cet avantage de produire de A à Z et donc se protège d'une augmentation du cours alors que les autres transformateurs doivent bien acheter le cacao "brut"
Et si je dis pas de bétise c'est seulement 35% du cacao de Côte d'ivoire qui y est transformé, le reste est exporté brut donc il y a encore pas mal de marge.
Si on prend aussi en compte que de manière générale le cacao est produit par plein de petits producteurs et pas si durablement, il risque bien d'y avoir une chute de la production dans le futur (le cacaoyer est souvent accusé d'assecher et d'appauvrir les terres conduisant les producteurs à arreter au bout d'un moment)

Merci pour le partage 

Ca ira bien avec mon sugar et le miel apporté par mon buzz 
Acheté hier, je suis à -6% déjà
Mais on est au début ! Et le cacao devrait monter
Ya assez peu de volumes depuis le pump récent, c'est pas rare d'être à -5% à un moment de la journée puis +5% à un autre
N'oubliez pas votre cacao pour Pâques

Y a un topic sur KKO c'est génial ??!! Je suis actionnaire depuis un moment, je me suis fait une bonne PV à Noël, je suis revenu plus bas!
Je vous conseille vraiment cette action, c'est un très beau projet qu'ils sont en train de mener à bien, avec un peu de retard mais ça avance.
Sur le long terme je sens que je vais me mettre très très bien avec cette société ! Si vous avez des questions hésitez pas je connais bien la boîte !
Que des jean-crypto sur ce forum en fait

Elle va monté à 0,2 tôt ou tard (avant fin 2025 ?)
https://www.boursorama.com/cours/1rPALKKO/
+ DYOR

Hâte de goûter ce bon cacao
Le 08 novembre 2024 à 09:09:29 :
Elle va monté à 0,2 tôt ou tard (avant fin 2025 ?)https://www.boursorama.com/cours/1rPALKKO/
+ DYOR
+40% depuis le up, mais vous êtes où ?